Conciliação Bancária em Condomínios: Guia Completo e Checklist
A conciliação bancária é essencial para a saúde financeira do condomínio, alinhando registros internos com o extrato bancário. Este guia oferece um checklist de controle de conciliação bancária com passos claros para sín
A conciliação bancária é essencial para a saúde financeira do condomínio, alinhando registros internos com o extrato bancário. Este guia oferece um checklist de controle de conciliação bancária com passos claros para síndicos, conselhos fiscais e administradoras.
Capa e identificação do documento, com campos de condomínio, data e responsável.
A conciliação bancária compara o saldo do extrato bancário com o registro contábil interno em um período. No condomínio, essa prática identifica divergências como cheques não compensados, depósitos não identificados, taxas bancárias ou erros de lançamento, garantindo a integridade e transparência das movimentações financeiras.
A Lei nº 4.591/64 (Lei do Condomínio) e o Código Civil (Lei nº 10.406/02, artigos 1.331 a 1.358) estabelecem diretrizes para a gestão condominial, onde a conciliação bancária é uma ferramenta indispensável para uma administração financeira rigorosa e auditável.
Benefícios da Conciliação Bancária para Condomínios
Folha de verificação com os itens, critério de aceite e campo de assinatura.
A gestão financeira condominial exige precisão e transparência. Uma conciliação bancária bem estruturada previne problemas comuns a síndicos, conselhos fiscais e administradoras.
Evita prestação de contas questionada: Um processo rigoroso assegura que cada lançamento seja verificado e justificado, proporcionando uma trilha de auditoria clara. Isso resolve inconsistências entre balancetes e extratos bancários, gerando confiança.
Impede estouro de orçamento: O controle periódico sobre entradas e saídas permite identificar desvios orçamentários a tempo de corrigi-los e planejar gastos.
Otimiza gestão da inadimplência: A conciliação bancária identifica rapidamente cotas pagas e em aberto. Isso permite um gerenciamento eficaz da inadimplência, com registro de tentativas de contato ou acordo, essencial para aplicação de penalidades (Código Civil, art. 1.336, § 1º) e ações de cobrança.
Passo a Passo da Conciliação Bancária
A conciliação bancária é um processo contínuo que exige disciplina e metodologia. Este passo a passo orienta síndicos, conselhos fiscais e administradoras na execução eficiente dessa tarefa.
1. Coleta e Organização dos Documentos
Reunir todos os documentos necessários antes de iniciar a conciliação agiliza o processo e minimiza erros.
Extratos bancários: Obtenha o extrato completo da conta corrente e, se houver, de poupança ou investimentos do condomínio, referentes ao período a ser conciliado (geralmente mensal).
Responsável: Administradora ou síndico.
Frequência: Mensal, nos primeiros dias úteis do mês subsequente.
Verificação: Confirme se o extrato cobre todo o período e se todos os lançamentos estão visíveis.
Relatórios financeiros internos: Colete o relatório de contas a pagar, contas a receber, fluxo de caixa e o balancete do condomínio, gerados pelo sistema financeiro ou contábil interno.
Responsável: Administradora ou síndico.
Frequência: Mensal, após o fechamento do período.
Verificação: Assegure que todos os lançamentos internos foram registrados até a data de fechamento do período.
Comprovantes de pagamentos e recebimentos: Reúna notas fiscais, recibos de despesas, comprovantes de depósitos de cotas condominiais, boletos pagos e outros documentos que justifiquem as movimentações financeiras.
Responsável: Administradora, síndico ou zelador (para pequenos pagamentos/depósitos).
Frequência: Diária/semanal, conforme ocorrem as movimentações.
Verificação: Organize por tipo de transação e data para facilitar a conferência.
2. Lançamento e Conferência Inicial
Nesta etapa, os dados são lançados no sistema interno e uma primeira conferência é realizada.
Registro das movimentações internas: Insira todas as entradas e saídas de recursos no sistema financeiro do condomínio, categorizando cada transação (cota condominial, despesa com manutenção, salário, etc.).
Responsável: Administradora.
Frequência: Diária ou semanal, conforme o volume de transações.
Verificação: Dupla checagem dos valores e datas para evitar erros de digitação.
Comparação saldo inicial e final: Verifique se o saldo inicial do extrato bancário do período corresponde ao saldo final do período anterior no extrato e no registro interno.
Responsável: Administradora ou conselho fiscal.
Frequência: No início de cada conciliação mensal.
Verificação: Qualquer divergência deve ser investigada antes de prosseguir.
Identificação de lançamentos pendentes: Compare item por item os lançamentos do extrato bancário com os registros internos. Marque os itens que já foram conciliados em ambos os documentos.
Responsável: Administradora.
Frequência: Contínua durante o processo de conciliação.
Verificação: Utilize marcadores (caneta, cores no software) para identificar facilmente o que já foi conferido e o que ainda está pendente.
3. Análise de Discrepâncias e Ajustes
As divergências são a essência da conciliação. Nesta fase, elas são identificadas, investigadas e corrigidas.
Identificação de depósitos não registrados: Verifique se há depósitos no extrato bancário que não constam nos registros internos (ex: condôminos que pagaram direto na boca do caixa sem comunicação).
Responsável: Administradora.
Frequência: Durante a conciliação mensal.
Ação: Lance a entrada no sistema e identifique o pagador.
Identificação de cheques não compensados: Verifique se há cheques emitidos pelo condomínio e registrados internamente que ainda não foram apresentados ao banco e compensados.
Responsável: Administradora.
Frequência: Durante a conciliação mensal.
Ação: Anote como "cheques a compensar" e monitore em períodos subsequentes.
Verificação de taxas e tarifas bancárias: Compare as tarifas e impostos cobrados pelo banco com os registros internos.
Responsável: Administradora.
Frequência: Durante a conciliação mensal.
Ação: Lance as despesas bancárias no sistema interno, caso não estejam.
Ajustes de erros de lançamento: Corrija eventuais erros de valores ou categorização de lançamentos, tanto no extrato (em comunicação com o banco, se for o caso) quanto nos registros internos.
Responsável: Administradora, com aprovação do síndico/conselho para ajustes significativos.
Frequência: Conforme identificados os erros.
Ação: Lance estornos, complementos ou ajustes e documente o motivo.
Identificação de outras divergências: Busque por pagamentos duplicados, recebimentos indevidos, estornos não registrados, entre outros.
Responsável: Administradora e conselho fiscal.
Frequência: Durante a conciliação mensal.
Ação: Investigue a origem da divergência e tome as providências necessárias.
4. Geração de Relatórios e Aprovação
Após a conciliação e os ajustes, os resultados devem ser formalizados e aprovados.
Geração do relatório de conciliação: Produza um relatório final que apresente o saldo do extrato, o saldo do sistema interno e a lista de itens conciliados e pendentes.
Responsável: Administradora.
Frequência: Mensal, após a conciliação.
Verificação: Certifique que o saldo final do extrato e do sistema interno (após as conciliações e ajustes) sejam idênticos ou que as diferenças estejam totalmente justificadas pelos itens pendentes.
Apresentação ao síndico: O relatório deve ser apresentado ao síndico para revisão e aprovação.
Responsável: Administradora.
Frequência: Mensal.
Aceite: Assinatura do síndico, data e eventuais observações.
Apresentação ao conselho fiscal: O conselho fiscal deve revisar o relatório de conciliação bancária juntamente com a pasta de prestação de contas.
Responsável: Administradora apresenta ao conselho fiscal.
Frequência: Mensal.
Aceite: Assinatura de, no mínimo, dois membros do conselho fiscal, data e eventuais observações. Esta validação é crucial, conforme previsto nos artigos 1.356 e 1.350 do Código Civil, que conferem ao conselho fiscal a prerrogativa de examinar as contas do síndico.
Checklist Completo de Conciliação Bancária
Este checklist é um guia prático que documenta responsabilidades e frequências, garantindo rastreabilidade e conformidade.
Item do Checklist
Descrição Detalhada
Frequência
Responsável
Aceite (Assinatura, Data, Obs.)
Documentação Inicial
[ ] Obter Extrato Bancário
Coletar extrato completo da conta corrente (e investimentos, se houver) do mês.
Mensal
Administradora/Síndico
[ ] Gerar Relatórios Internos
Obter balancete, fluxo de caixa e relatórios de contas a pagar/receber do sistema interno.
Mensal
Administradora
[ ] Organizar Comprovantes
Reunir notas fiscais, recibos, boletos pagos e comprovantes de depósitos/transferências.
Diária/Sem.
Administradora/Zelador
Lançamentos e Conferência
[ ] Registrar Movimentações Internas
Lançar todas as entradas e saídas no sistema contábil do condomínio.
Diária/Sem.
Administradora
[ ] Comparar Saldo Inicial
Confirmar que o saldo inicial do extrato coincide com o saldo final do período anterior.
Mensal
Administradora/Conselho Fiscal
[ ] Marcar Lançamentos Conciliados
Confrontar extrato e relatórios internos, marcando os itens que coincidem.
Mensal
Administradora
Análise e Ajustes
[ ] Identificar Depósitos Não Registrados
Procurar por entradas no extrato sem registro interno e identificar a origem.
Mensal
Administradora
[ ] Identificar Cheques Não Compensados
Listar cheques emitidos e registrados, mas que não apareceram no extrato.
Mensal
Administradora
[ ] Verificar Taxas e Tarifas Bancárias
Conferir cobranças bancárias no extrato e lançar no sistema interno.
Mensal
Administradora
[ ] Corrigir Erros de Lançamento
Ajustar valores, datas ou categorias de lançamentos, documentando as correções.
Conforme necessário
Administradora (Síndico aprova)
[ ] Investigar Outras Discrepâncias
Análise de pagamentos duplicados, estornos, etc., buscando a causa e solução.
Mensal
Administradora/Conselho Fiscal
Relatórios e Aprovação
[ ] Gerar Relatório de Conciliação
Criar um documento final com saldos, itens conciliados e pendentes justificados.
Mensal
Administradora
[ ] Revisão e Aprovação do Síndico
Síndico confere e aprova o relatório, garantindo a conformidade da gestão financeira.
Mensal
Síndico
Assinatura, Data, Observações
[ ] Revisão e Aprovação do Conselho Fiscal
Conselho fiscal examina as contas e o relatório, exercendo sua função de fiscalização.
Mensal
Conselho Fiscal
Assinatura, Data, Observações
[ ] Arquivamento Documental
Armazenar todos os documentos (extratos, relatórios, comprovantes, relatórios assinados).
Mensal
Administradora
Glossário de Termos Relevantes
Administradora Condominial: Empresa ou profissional responsável pela gestão administrativa, financeira e jurídica do condomínio.
Balancete: Relatório contábil que demonstra as contas de um condomínio em determinado período, evidenciando receitas, despesas e saldos.
Cheque Não Compensado: Cheque emitido pelo condomínio e registrado internamente, mas que ainda não foi debitado da conta bancária.
Código Civil (Lei nº 10.406/02): Diploma legal que rege o direito privado no Brasil, incluindo normas para condomínios (artigos 1.331 a 1.358).
Conciliação Bancária: Processo de comparação entre registros financeiros internos do condomínio e o extrato bancário, visando identificar e justificar divergências.
Conselho Fiscal: Órgão de fiscalização e consulta, composto por condôminos, responsável por examinar as contas do síndico e emitir pareceres, conforme o Código Civil.
Cota Condominial: Valor mensal pago pelos condôminos para custear despesas ordinárias e extraordinárias.
Extrato Bancário: Documento emitido pelo banco que registra movimentações de uma conta corrente ou de investimentos em um período específico.
Fluxo de Caixa: Relatório que detalha entradas (receitas) e saídas (despesas) de dinheiro em um período.
Lei do Condomínio (Lei nº 4.591/64): Legislação específica sobre condomínio em edificações e incorporações imobiliárias, complementada pelo Código Civil.
Lançamento Pendente: Item que aparece no extrato bancário, mas não nos registros internos, ou vice-versa, aguardando identificação ou correção.
Síndico: Representante legal do condomínio, responsável pela administração, execução das deliberações da assembleia e prestação de contas.
Zelador(a): Profissional que atua na manutenção, supervisão e apoio à gestão, podendo auxiliar na coleta de documentos ou pequenos pagamentos/depósitos.
Tecnologia na Conciliação Bancária
A conciliação bancária é otimizada com ferramentas tecnológicas. Um sistema de gestão condominial como o GrandCondo automatiza grande parte do processo, integrando o extrato bancário diretamente aos registros internos e facilitando a identificação de divergências. Isso reduz a margem de erro, agiliza a execução e fornece relatórios precisos.
O GrandCondo permite gerar relatórios financeiros completos, lançar despesas e receitas, e acompanhar a inadimplência de forma centralizada. A operação híbrida (computador na portaria, celular para síndico/zelador) garante flexibilidade e eficiência, permitindo acesso e registro de informações em tempo real.
Casos Práticos de Conciliação Bancária
Para ilustrar a importância da conciliação, vejamos alguns cenários:
Caso 1: Despesa Não Registrada
Um zelador compra materiais de limpeza no valor de R$ 350,00 com o cartão de débito do condomínio e esquece de entregar o comprovante à administradora.
Problema: Na conciliação, a administradora observa um débito de R$ 350,00 no extrato sem registro correspondente no sistema interno.
Solução: O checklist, no item "Identificar Outras Discrepâncias", sinaliza a movimentação. A administradora questiona o síndico e o zelador, que apresenta o comprovante. O lançamento é feito no sistema e a despesa é conciliada. Sem o checklist, essa despesa poderia ter permanecido inexplicada.
Caso 2: Cota Condominial Não Identificada
Um condômino, em vez de pagar o boleto, faz um depósito direto na conta do condomínio via caixa eletrônico, sem identificar o apartamento. O valor de R$ 800,00 aparece no extrato.
Problema: O sistema da administradora indica que a cota daquele apartamento está em aberto, mas o extrato mostra a entrada do valor.
Solução: O checklist, no item "Identificar Depósitos Não Registrados", guia a administradora a investigar a origem. Através da data e valor, e em consulta com o síndico ou com condôminos com cotas em aberto, o depósito é identificado e associado ao apartamento correto. A cota é marcada como paga, e a inadimplência real é apurada.
Caso 3: Erro de Digitação da Administradora
A administradora lança um pagamento de conta de água no valor de R$ 1.250,00, mas o extrato bancário mostra que o débito foi de R$ 1.520,00.
Problema: Há uma diferença de R$ 270,00 entre o registro interno e o extrato bancário.
Solução: Durante a etapa de "Marcar Lançamentos Conciliados", a divergência é notada. O item "Corrigir Erros de Lançamento" é acionado. A administradora verifica o comprovante da conta de água, percebe o erro de digitação e ajusta o valor no sistema interno para R$ 1.520,00. A conciliação é restabelecida.
Estes exemplos demonstram como um checklist de conciliação bancária é uma ferramenta ativa para a detecção e correção de problemas, salvaguardando a saúde financeira do condomínio.
Para otimizar a gestão financeira do seu condomínio, a GrandCondo oferece um modelo completo que alinha extrato bancário e sistema financeiro, identificando pendências e garantindo auditabilidade. O material "Controle de Conciliação Bancária (baixar em Word e PDF)" é uma ferramenta essencial para síndicos, conselhos fiscais e administradoras. Faça o download com cadastro e explore a Biblioteca GrandCondo, com centenas de modelos e documentos, através de uma assinatura anual de R$ 297,00 (equivalente a menos de R$ 1 por dia).
Veja como o arquivo é por dentro
Continuação da folha de verificação, com observações e registro de pendências.
Perguntas frequentes
A conciliação bancária é essencial para a saúde financeira do condomínio, alinhando registros internos com o extrato bancário. Este guia oferece um checklist de controle de conciliação bancária com passos claros para síndicos, conselhos fiscais e administradoras.: o que o síndico precisa saber?
A conciliação bancária compara o saldo do extrato bancário com o registro contábil interno em um período. No condomínio, essa prática identifica divergências como cheques não compensados, depósitos não identificados, taxas bancárias ou erros de lançamento, garantindo a integridade e transparência das movimentações financeiras. A Lei nº 4.591/64 (Lei do Condomínio) e o Código Civil (Lei nº 10.406/02, artigos 1.331 a 1.358) estabelecem diretrizes para a gestão condominial, onde a conciliação bancária é uma ferramenta indispensável para uma administração financeira
Benefícios da Conciliação Bancária para Condomínios: o que o síndico precisa saber?
A gestão financeira condominial exige precisão e transparência. Uma conciliação bancária bem estruturada previne problemas comuns a síndicos, conselhos fiscais e administradoras. Evita prestação de contas questionada: Um processo rigoroso assegura que cada lançamento seja verificado e justificado, proporcionando uma trilha de auditoria clara. Isso resolve inconsistências entre balancetes e extratos bancários, gerando confiança. Impede estouro de orçamento: O controle periódico sobre entradas e saídas permite identificar desvios orçamentários a tempo de corrigi los e planejar gastos. Otimiza gestão da
Passo a Passo da Conciliação Bancária: o que o síndico precisa saber?
A conciliação bancária é um processo contínuo que exige disciplina e metodologia. Este passo a passo orienta síndicos, conselhos fiscais e administradoras na execução eficiente dessa tarefa.
1. Coleta e Organização dos Documentos: o que o síndico precisa saber?
Reunir todos os documentos necessários antes de iniciar a conciliação agiliza o processo e minimiza erros. Extratos bancários: Obtenha o extrato completo da conta corrente e, se houver, de poupança ou investimentos do condomínio, referentes ao período a ser conciliado (geralmente mensal). Responsável: Administradora ou síndico. Frequência: Mensal, nos primeiros dias úteis do mês subsequente. Verificação: Confirme se o extrato cobre todo o período e se todos os lançamentos estão visíveis. Relatórios financeiros internos: Colete o relatório de contas a
2. Lançamento e Conferência Inicial: o que o síndico precisa saber?
Nesta etapa, os dados são lançados no sistema interno e uma primeira conferência é realizada. Registro das movimentações internas: Insira todas as entradas e saídas de recursos no sistema financeiro do condomínio, categorizando cada transação (cota condominial, despesa com manutenção, salário, etc.). Responsável: Administradora. Frequência: Diária ou semanal, conforme o volume de transações. Verificação: Dupla checagem dos valores e datas para evitar erros de digitação. Comparação saldo inicial e final: Verifique se o saldo inicial do extrato bancário do período
3. Análise de Discrepâncias e Ajustes: o que o síndico precisa saber?
As divergências são a essência da conciliação. Nesta fase, elas são identificadas, investigadas e corrigidas. Identificação de depósitos não registrados: Verifique se há depósitos no extrato bancário que não constam nos registros internos (ex: condôminos que pagaram direto na boca do caixa sem comunicação). Responsável: Administradora. Frequência: Durante a conciliação mensal. Ação: Lance a entrada no sistema e identifique o pagador. Identificação de cheques não compensados: Verifique se há cheques emitidos pelo condomínio e registrados internamente que ainda não foram
Fale com um especialista
Quer ver isso funcionando no seu condomínio?
Mostramos na prática como aplicar “Conciliação Bancária em Condomínios: Guia Completo e Checklist” na sua portaria — sem compromisso.
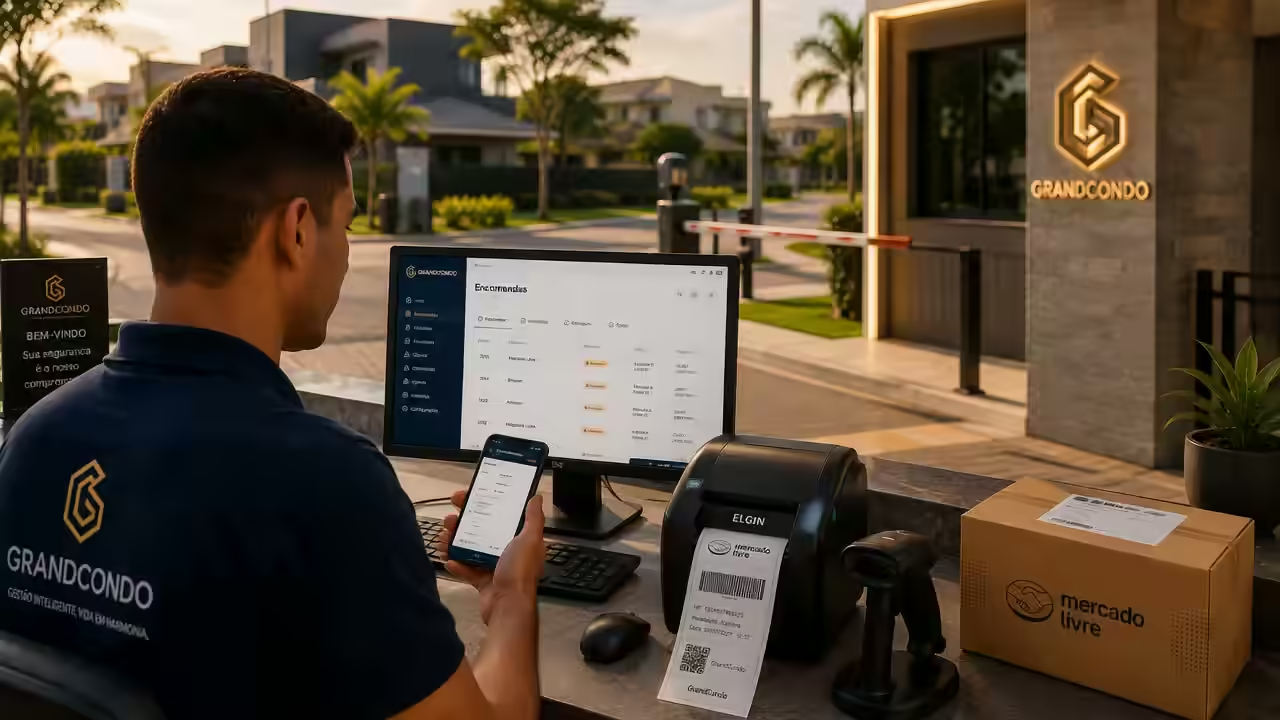
Veja o sistema GrandCondo funcionando na portaria do seu condomínio
Plataforma híbrida de gestão condominial: encomenda cadastrada em menos de 10 segundos, etiqueta impressa na hora e aviso automático ao morador pelo WhatsApp da portaria ou do zelador(a) — no computador e no celular.
A rotina de portaria e encomendas do condomínio, operada no GrandCondo.
O que você vai ver na demonstração
Plataforma híbrida de gestão condominial: computador na portaria, celular na mão de quem opera.
Funciona no computador da portaria
Guarita e administração trabalham na tela cheia: cadastro de encomenda, visitantes, ocorrências e relatórios.
E no celular do zelador(a) e do morador
Mesma base de dados, em tempo real. O zelador(a) resolve na ronda; o morador acompanha pelo app.
Encomenda cadastrada em menos de 10 segundos
Etiqueta impressa na hora e aviso automático ao morador pelo WhatsApp da portaria ou do zelador(a).
Implantação em 24h e treino de 15 minutos
A equipe começa a usar no mesmo dia. O cadastro de moradores é feito na Semana do Cadastro, por link de pré-cadastro.
Kit opcional de equipamentos
Impressora de etiquetas, leitor de código e webcam são opcionais — o sistema funciona com o que o condomínio já tem.