Condomínio Precisa Emitir Nota Fiscal? Entenda a Cota
O esclarecimento definitivo sobre se o condominio precisa emitir nota fiscal cota condominial impacto no condomínio é direto: não há emissão de nota fiscal para a cobrança das cotas ordinárias ou extraordinárias. A cota
O esclarecimento definitivo sobre se o condominio precisa emitir nota fiscal cota condominial impacto no condomínio é direto: não há emissão de nota fiscal para a cobrança das cotas ordinárias ou extraordinárias. A cota condominial representa o rateio exato de custos comuns entre coproprietários, desprovida de intuito de lucro e fora da incidência de tributação sobre prestação de serviços ou circulação de mercadorias. A arrecadação mensal permanece integralmente documentada por meio de boletos bancários acompanhados de balancetes e relatórios de receitas e despesas.
Natureza jurídica da cota condominial e obrigações fiscais
A rotina contábil de um edifício residencial ou comercial gera dúvidas frequentes para conselheiros e novos gestores. O condomínio edilício não é uma empresa mercantil e não presta serviços aos seus membros: ele atua como uma comunhão de interesses administrada para a manutenção e conservação do patrimônio comum.
Diferença entre prestação de serviço e rateio de custos
Na prestação de serviço convencional, existe uma relação contratual com margem de lucro, gerando a incidência do Imposto Sobre Serviços (ISS) e a obrigação de gerar Nota Fiscal de Serviços Eletrônica (NFS-e). No condomínio, o valor pago mensalmente pelos proprietários é apenas a divisão proporcional das despesas reais registradas na prestação de contas.
Ar Serviços de Portaria e Monitoramento — Monitoramento e apoio à portaria em Curitiba/PR
A inscrição no Cadastro Nacional da Pessoa Jurídica (CNPJ) atribuída ao condomínio não o transforma em sociedade empresária. Essa inscrição existe prioritariamente para cumprir responsabilidades trabalhistas, previdenciárias e fiscais como fonte retentora frente a funcionários próprios — como equipes de limpeza e equipe de portaria 24h — e fornecedores contratados.
Boletos bancários e validade da prestação de contas
A cobrança ordinária é juridicamente respaldada pela emissão do boleto de cobrança bancária acompanhado do demonstrativo de receitas e despesas. Esse documento detalha os gastos com energia elétrica, conservação predial, folhas de pagamento e fundo de reserva.
Para aprofundar as bases de sustentação administrativa e prestação de contas aos proprietários, consulte nosso guia sobre governança condominial: o que é e como implantar, garantindo conformidade com a convenção e decisões de assembleia.
Quem é afetado e exceções para emissão de nota fiscal
Centroseg Segurança e Serviços — Monitoramento e apoio à portaria em Curitiba/PR
Embora a cota ordinária mensal não exija nota fiscal, síndicos profissionais, administradoras e condôminos precisam estar atentos às receitas atípicas. Atividades extraordinárias que geram receita direta para a coletividade podem demandar tratamento tributário próprio, conforme as legislações tributárias de cada município.
Tipo de Arrecadação
Natureza Contábil
Documento Comprobatório Obrigatório
Incidência Tributária
Cota Ordinária Mensal
Rateio de despesas comuns
Boleto bancário com demonstrativo
Não há incidência de ISS/ICMS
Cota Extraordinária (Obras)
Fundo específico para melhorias
Boleto com plano de custeio aprovado
Isento de notas de prestação
Locação de Espaço para Terceiros
Receita extraordinária / cessão onerosa
Recibo ou NFS-e avulsa (conforme prefeitura)
Retenção tributária específica
Locação de Áreas Comuns (Salão de Festas)
Uso interno ressarcitório
Recibo interno ou lançamento em boleto
Isento de nota fiscal
Receitas atípicas e locação de áreas comuns para terceiros
Quando o condomínio loca partes da área comum para empresas externas — como a cessão do topo do prédio para instalação de antenas de telefonia ou painéis de publicidade na fachada —, essa operação caracteriza atividade remunerada perante terceiros.
Nesses cenários específicos, dependendo da regulamentação da fazenda municipal, o condomínio pode ser compelido a emitir recibos tributáveis específicos ou documentos municipais correspondentes, retendo impostos cabíveis antes de aplicar os valores no caixa comum.
Riscos operacionais, custos e erros comuns na rotina financeira
A confusão entre rateio de despesas e faturamento gera erros operacionais graves na gestão de condomínios. A administração incorreta dessas rotinas costuma produzir custos desnecessários em auditorias e atritos em assembleias.
Condomínio Sem Portaria Encomendas: Soluções Seguras
Principais erros cometidos por síndicos e administradoras:
Tentativa indevida de emissão de NFS-e para condôminos: gerar notas sobre cotas ordinárias pode gerar bitributação e lançamentos incorretos de ISS pela autoridade fiscal municipal.
Ausência de retenção de tributos em serviços tomados: embora não emita nota fiscal de suas cotas, o condomínio é responsável tributário e deve recolher retenções federais (PIS, COFINS, CSLL, IRRF) e municipais (ISS) sobre terceiros contratados.
Falta de controle na contratação de obras e manutenções: negligenciar exigências legais de segurança ao contratar reformas prediais gera passivos trabalhistas diretos, sendo essencial revisar as normas em NR para prestadores em condomínio: o que exigir.
Desorganização no recebimento de entregas de materiais: falhas de comunicação na recepção física do condomínio podem atrasar vistorias e conferência de materiais da manutenção, demandando regras claras semelhantes às aplicadas em delivery em condomínio em 2027: regras para entregadores.
Estimativa de custos e retrabalho contábil
Abaixo, um exemplo de custos estimados gerados por falhas na classificação de despesas e retenções tributárias em um condomínio padrão de 60 unidades:
Custos com auditoria contábil corretiva: R$ 2.500,00 a R$ 6.000,00 para refazer balancetes e retificar declarações de retenção na fonte.
Multas e encargos por atraso de retenção de ISS: 20% sobre o imposto devido mais juros moratórios mensais.
Honorários advocatícios para defesas em autuações municipais: R$ 3.000,00 a R$ 8.000,00 dependendo da complexidade do recurso.
Custo operacional de retrabalho na administradora: até 30 horas/mês da equipe dedicadas a conferir lançamentos manuais contestados por conselheiros fiscais.
Passo a passo de adequação para a gestão condominial
Para assegurar total regularidade no exercício fiscal e dar tranquilidade aos proprietários, o síndico profissional deve estruturar a rotina financeira seguindo etapas verificáveis:
Gestão de Encomendas em Condomínio: Guia Completo 2026
Revisar o plano de contas mensal: certifique-se de que todas as entradas estão divididas entre cotas ordinárias, cotas extraordinárias e eventuais receitas de áreas comuns.
Atualizar a emissão dos boletos bancários: garanta que os boletos tragam em anexo o extrato sintético de despesas, conferindo validade legal à cobrança.
Mapear receitas de fontes terceirizadas: identifique se existem contratos de locação de espaço (antenas, painéis, caixas eletrônicos) e verifique o enquadramento fiscal exigido pela prefeitura do município.
Verificar a pasta de retenções fiscais: audite mensalmente se as notas fiscais emitidas pelos prestadores que prestam serviços contêm as guias de retenção pagas e arquivadas.
Apresentar a prestação de contas com clareza: submeta ao conselho fiscal os demonstrativos bancários conciliados no prazo estipulado na convenção.
Como o GrandCondo ajuda na gestão financeira e operacional
Manter o alinhamento fiscal e o controle rigoroso da arrecadação exige ferramentas tecnológicas adaptadas à rotina real de quem opera no local. O módulo financeiro do GrandCondo centraliza a gestão de receitas, emissão de boletos de rateio e controle de inadimplência em uma interface moderna.
O sistema opera de forma híbrida e flexível: funciona perfeitamente no computador da portaria 24h para controle operacional de portaria e registros imediatos, e pode ser acessado no celular do zelador ou do síndico em deslocamento pelo condomínio. Essa integração permite que o zelador registre requisições de compra, receba materiais e consulte ordens de serviço diretamente do pátio, enquanto o síndico valida dados contábeis, acompanha saldos de contas correntes e emite relatórios para o conselho fiscal com poucos toques.
Perguntas frequentes
Natureza jurídica da cota condominial e obrigações fiscais: o que o síndico precisa saber?
A rotina contábil de um edifício residencial ou comercial gera dúvidas frequentes para conselheiros e novos gestores. O condomínio edilício não é uma empresa mercantil e não presta serviços aos seus membros: ele atua como uma comunhão de interesses administrada para a manutenção e conservação do patrimônio comum.
Diferença entre prestação de serviço e rateio de custos: o que o síndico precisa saber?
Na prestação de serviço convencional, existe uma relação contratual com margem de lucro, gerando a incidência do Imposto Sobre Serviços (ISS) e a obrigação de gerar Nota Fiscal de Serviços Eletrônica (NFS e). No condomínio, o valor pago mensalmente pelos proprietários é apenas a divisão proporcional das despesas reais registradas na prestação de contas. A inscrição no Cadastro Nacional da Pessoa Jurídica (CNPJ) atribuída ao condomínio não o transforma em sociedade empresária. Essa inscrição existe prioritariamente para cumprir responsabilidades trabalhistas,
Boletos bancários e validade da prestação de contas: o que o síndico precisa saber?
A cobrança ordinária é juridicamente respaldada pela emissão do boleto de cobrança bancária acompanhado do demonstrativo de receitas e despesas. Esse documento detalha os gastos com energia elétrica, conservação predial, folhas de pagamento e fundo de reserva. Para aprofundar as bases de sustentação administrativa e prestação de contas aos proprietários, consulte nosso guia sobre [governança condominial: o que é e como implantar](/blog/governanca condominial o que e como implantar), garantindo conformidade com a convenção e decisões de assembleia.
Quem é afetado e exceções para emissão de nota fiscal: o que o síndico precisa saber?
Embora a cota ordinária mensal não exija nota fiscal, síndicos profissionais, administradoras e condôminos precisam estar atentos às receitas atípicas. Atividades extraordinárias que geram receita direta para a coletividade podem demandar tratamento tributário próprio, conforme as legislações tributárias de cada município. Tipo de Arrecadação Natureza Contábil Documento Comprobatório Obrigatório Incidência Tributária : : : : Cota Ordinária Mensal Rateio de despesas comuns Boleto bancário com demonstrativo Não há incidência de ISS/ICMS Cota Extraordinária (Obras) Fundo específico para melhorias Boleto com
Receitas atípicas e locação de áreas comuns para terceiros: o que o síndico precisa saber?
Quando o condomínio loca partes da área comum para empresas externas — como a cessão do topo do prédio para instalação de antenas de telefonia ou painéis de publicidade na fachada —, essa operação caracteriza atividade remunerada perante terceiros. Nesses cenários específicos, dependendo da regulamentação da fazenda municipal, o condomínio pode ser compelido a emitir recibos tributáveis específicos ou documentos municipais correspondentes, retendo impostos cabíveis antes de aplicar os valores no caixa comum.
Riscos operacionais, custos e erros comuns na rotina financeira: o que o síndico precisa saber?
A confusão entre rateio de despesas e faturamento gera erros operacionais graves na gestão de condomínios. A administração incorreta dessas rotinas costuma produzir custos desnecessários em auditorias e atritos em assembleias. Principais erros cometidos por síndicos e administradoras: 1. Tentativa indevida de emissão de NFS e para condôminos : gerar notas sobre cotas ordinárias pode gerar bitributação e lançamentos incorretos de ISS pela autoridade fiscal municipal. 2. Ausência de retenção de tributos em serviços tomados : embora não emita nota
Fale com um especialista
Quer ver isso funcionando no seu condomínio?
Mostramos na prática como aplicar “Condomínio Precisa Emitir Nota Fiscal? Entenda a Cota” na sua portaria — sem compromisso.
Veja o sistema GrandCondo funcionando na portaria do seu condomínio
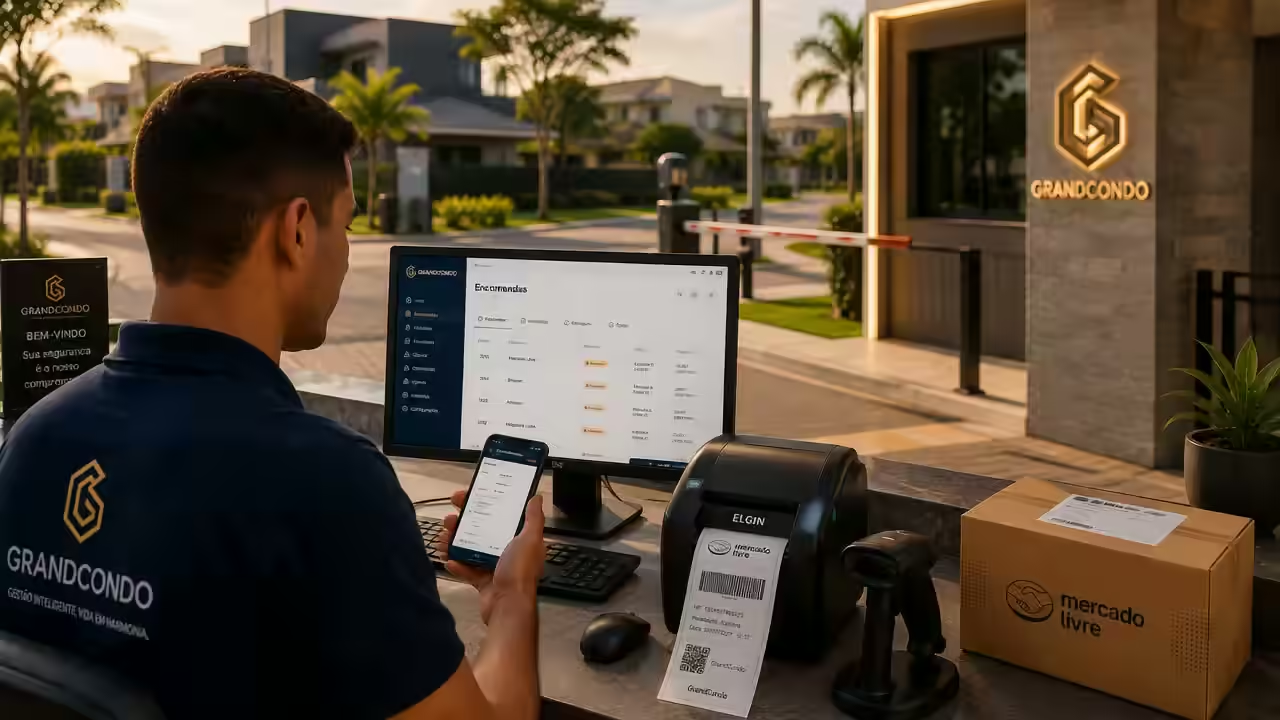
Plataforma híbrida de gestão condominial: encomenda cadastrada em menos de 10 segundos, etiqueta impressa na hora e aviso automático ao morador pelo WhatsApp da portaria ou do zelador(a) — no computador e no celular.
A rotina de portaria e encomendas do condomínio, operada no GrandCondo.
O que você vai ver na demonstração
Plataforma híbrida de gestão condominial: computador na portaria, celular na mão de quem opera.
Funciona no computador da portaria
Guarita e administração trabalham na tela cheia: cadastro de encomenda, visitantes, ocorrências e relatórios.
E no celular do zelador(a) e do morador
Mesma base de dados, em tempo real. O zelador(a) resolve na ronda; o morador acompanha pelo app.
Encomenda cadastrada em menos de 10 segundos
Etiqueta impressa na hora e aviso automático ao morador pelo WhatsApp da portaria ou do zelador(a).
Implantação em 24h e treino de 15 minutos
A equipe começa a usar no mesmo dia. O cadastro de moradores é feito na Semana do Cadastro, por link de pré-cadastro.
Kit opcional de equipamentos
Impressora de etiquetas, leitor de código e webcam são opcionais — o sistema funciona com o que o condomínio já tem.