Condomínio Precisa Emitir Nota Fiscal? Guia Completo
O condomínio edilício não deve emitir nota fiscal sobre a taxa mensal ordinária ou extraordinária, pois a contribuição representa mero rateio de despesas operacionais entre coproprietários, e não prestação de serviços ou
O condomínio edilício não deve emitir nota fiscal sobre a taxa mensal ordinária ou extraordinária, pois a contribuição representa mero rateio de despesas operacionais entre coproprietários, e não prestação de serviços ou circulação de mercadorias. Por não exercer atividade econômica lucrativa, a arrecadação da cota condominial exige apenas boleto bancário respaldado pelo balancete mensal e ata assemblear, reservando-se a exigência de notas fiscais exclusivamente a receitas atípicas ou comerciais regulamentadas pelo município.
Natureza jurídica e enquadramento tributário da cota condominial
O condomínio edilício constitui uma comunhão de interesses desprovida de personalidade jurídica de direito privado tradicional, embora possua capacidade processual e inscrição no Cadastro Nacional da Pessoa Jurídica (CNPJ). Essa inscrição cadastral existe estritamente por determinação da administração tributária para o cumprimento de obrigações acessórias, retenção de tributos na fonte e recolhimentos previdenciários e trabalhistas relativos a funcionários próprios, como zeladores e porteiros.
A taxa condominial não configura receita própria, remuneração ou faturamento. Trata-se da divisão proporcional dos custos de manutenção, conservação e segurança da edificação entre os titulares das frações ideais. Como não há prestação de serviços do condomínio para o condômino, não ocorre o fato gerador do Imposto Sobre Serviços de Qualquer Natureza (ISSQN), tampouco do ICMS. Consequentemente, inexiste obrigação tributária principal que justifique a emissão de Nota Fiscal de Serviços Eletrônica (NFS-e) para a cobrança mensal ordinária.
Ar Serviços de Portaria e Monitoramento — Monitoramento e apoio à portaria em Curitiba/PR
Para assegurar uma gestão transparente e em conformidade com as boas práticas de governança condominial, as administradoras e síndicos devem entender a distinção entre as operações financeiras regulares e os eventos tributáveis:
Operação Financeira
Enquadramento Contábil
Documento de Cobrança
Obrigatoriedade de Nota Fiscal
Cota Ordinária
Rateio de despesas comuns
Boleto com demonstrativo
Não aplicável
Cota Extraordinária (Obras)
Fundo de reserva/investimento
Boleto bancário com ata
Não aplicável
Fundo de Reserva
Poupança condominial
Boleto unificado ou avulso
Não aplicável
Locação de Espaço para Antenas
Receita atípica patrimonial
Recibo ou NFS-e (conforme prefeitura)
Variável segundo legislação municipal
Locação de Salão para Não Condôminos
Receita extraordinária
Recibo fiscal ou NFS-e
Sujeito a exigência fiscal municipal
Contratação de Reformas Prediais
Despesa operacional comum
Tomador do serviço retém impostos
Sim, emitida pelo prestador terceirizado
Receitas atípicas e particularidades municipais
Quando a massa condominial explora economicamente suas áreas comuns — como a cessão onerosa do topo do prédio para instalação de antenas de telefonia, aluguel de empenas cegas para painéis publicitários ou cessão de vagas de garagem para terceiros —, a operação perde a característica de rateio interno. Em determinadas cidades, a legislação tributária local pode equiparar essas entradas a receitas sujeitas à escrituração fiscal ou exigir a retenção de tributos específicos.
Nesses cenários, o condomínio atua como sujeito passivo de obrigações tributárias acessórias, devendo consultar a Secretaria de Finanças local. Cabe ao síndico manter a conta bancária dessas receitas separada das contas ordinárias, aplicando os valores diretamente no abatimento do rateio mensal ou no fundo de reserva, registrando a operação de forma analítica no livro contábil.
Centroseg Segurança e Serviços — Monitoramento e apoio à portaria em Curitiba/PR
Retenções tributárias na contratação de serviços
Apesar de não emitir nota fiscal de faturamento contra os condôminos, o condomínio atua obrigatoriamente como tomador de serviços. Nessa posição, responde pela retenção e recolhimento de tributos federais e municipais incidentes sobre os serviços prestados por terceiros no edifício, tais como limpeza, vigilância, manutenção preventiva e reformas civis.
Ao receber documentos fiscais de empresas terceirizadas, a administradora deve checar o cumprimento dos requisitos legais e a conformidade das normas regulamentadoras para prestadores em condomínio, garantindo que os encargos retidos (INSS, ISS, PIS, COFINS e CSLL) sejam apurados e quitados dentro dos prazos legais vigentes.
Fluxo de faturamento e arrecadação da taxa condominial
A substituição da nota fiscal pelo boleto de cobrança com demonstrativo integrado exige rigor formal para resguardar a exigibilidade do crédito e garantir força executiva à cobrança. A emissão deve seguir um ciclo operacional estruturado, sem margem para inconsistências nos lançamentos.
+-------------------------------------------------------------+
| 1. Elaboração da Previsão Orçamentária Anual |
| - Levantamento de custos fixos e variáveis |
| - Aprovação formal em Assembleia Geral Ordinária (AGO) |
+-------------------------------------------------------------+
 |
 v
+-------------------------------------------------------------+
| 2. Apuração Mensal das Despesas Realizadas |
| - Fechamento contábil dos contratos e concessionárias |
| - Rateio das variações conforme fração ideal de cada unidade |
+-------------------------------------------------------------+
 |
 v
+-------------------------------------------------------------+
| 3. Emissão dos Boletos Bancários Registrados |
| - Integração de demonstrativo de despesas no próprio título|
| - Envio via remessa bancária com código de barras/Pix |
+-------------------------------------------------------------+
 |
 v
+-------------------------------------------------------------+
| 4. Conciliação Bancária e Controle de Inadimplência |
| - Baixa automática de retornos diários |
| - Encaminhamento de avisos amigáveis e cobrança judicial |
+-------------------------------------------------------------+
Passo a passo para estruturação da cobrança mensal
Aprovação da previsão orçamentária: Submeta à assembleia a estimativa anual de despesas, discriminando folha de pagamento, encargos, concessionárias de serviços públicos, manutenção e taxa de administração.
Cálculo da fração ideal: Aplique os coeficientes estabelecidos na convenção condominial sobre o montante aprovado para determinar o valor devido por cada unidade autônoma.
Emissão do boleto com balancete sintético: Configure a emissão do título de cobrança contendo o demonstrativo das contas liquidadas no mês anterior, discriminando despesas ordinárias e extraordinárias.
Registro bancário do título: Envie o arquivo de remessa à instituição bancária para registrar a cobrança, assegurando o protesto e a execução rápida em caso de inadimplemento.
Processamento do retorno e conciliação: Processe os arquivos diários de retorno bancário para dar baixa contábil imediata nos recebimentos e identificar pagamentos parciais ou em atraso.
Prestação de contas mensal: Disponibilize a pasta física ou digital contendo todos os comprovantes de pagamento e extratos bancários conciliados para verificação do conselho fiscal.
Checklist operacional para faturamento e gestão fiscal
A condução segura das rotinas financeiras exige conferências periódicas por parte do síndico e da administradora. Utilize o roteiro abaixo para validar os processos de cobrança e conformidade tributária:
Grupo FT — Monitoramento e apoio à portaria em Joinville/PR
Convenção condominial verificada quanto aos critérios de rateio (fração ideal ou valor fixo por unidade).
Previsão orçamentária do exercício aprovada em ata de assembleia registrada.
Boletos gerados com discriminação explícita de cota ordinária, cota extra e fundo de reserva.
Demonstrativo financeiro simplificado impresso ou anexado digitalmente à fatura de cobrança.
Títulos emitidos com registro bancário obrigatório e canais de pagamento atualizados (código de barras e Pix).
Notas fiscais de serviços tomados conferidas quanto às retenções na fonte (INSS, ISS, IRRF, PIS/COFINS/CSLL).
Guias de recolhimento de tributos retidos quitadas rigorosamente dentro do vencimento oficial.
Contratos de locação de espaços comuns (antenas, quiosques, publicidade) analisados junto ao setor de tributos municipais.
Relatório de inadimplência atualizado semanalmente e alinhado aos procedimentos de cobrança administrativa.
Pastas de prestação de contas protocoladas e conferidas mensalmente pelo conselho fiscal.
Indicadores de desempenho e controle contábil
O acompanhamento financeiro de um condomínio sem fins lucrativos deve focar na preservação do patrimônio e na liquidez das contas operacionais. Para mensurar a eficiência do processo de arrecadação, a gestão deve acompanhar periodicamente os seguintes indicadores:
Índice de Inadimplência Mensal (IIM)
Mede o percentual de unidades que não quitaram o rateio até a data de vencimento estipulada.
$$\text{IIM} = \left( \frac{\text{Total de Cotas em Atraso (R$)}}{\text{Total Faturado no Mês (R$)}} \right) \times 100$$
Parâmetro saudável: Abaixo de 5% a 7% do faturamento total do mês.
Desvio Orçamentário Realizado (DOR)
Compara os gastos efetivamente realizados em relação à previsão aprovada em assembleia geral.
Parâmetro saudável: Entre -2% e +2%. Oscilações superiores exigem convocação de assembleia para suplementação orçamentária.
Cobertura do Fundo de Reserva (CFR)
Verifica a autonomia financeira da massa condominial para cobrir contingências emergenciais sem recorrer a rateios extras imediatos.
$$\text{CFR} = \frac{\text{Saldo Atual do Fundo de Reserva (R$)}}{\text{Média Mensal das Despesas Ordinárias (R\運)}}$$
Parâmetro saudável: Equivalente a 2 a 3 vezes o custo operacional médio mensal do edifício.
Erros comuns na emissão e gestão das cotas
Equívocos administrativos na formulação da cobrança geram questionamentos jurídicos desnecessários e podem invalidar títulos executivos. O quadro abaixo reúne as principais falhas identificadas na rotina condominial:
Erro Prático
Risco Associado
Medida Corretiva Recomendada
Tentar emitir NFS-e para cota ordinária
Tributação indevida de ISS e autuações do fisco
Utilizar exclusivamente boleto bancário respaldado por ata
Ausência de discriminação de despesas no boleto
Insegurança jurídica e perda de transparência
Anexar o balancete sintético diretamente no corpo da cobrança
Misturar contas ordinárias com receitas comerciais
Descaracterização do rateio perante a fiscalização
Abrir subcontas contábeis específicas para receitas extraordinárias
Não reter tributos de prestadores terceirizados
Responsabilidade solidária e multas fiscais pesadas
Implantar conferência obrigatória de retenções antes do pagamento
Cobrar cota extra sem aprovação prévia em ata
Nulidade da cobrança e impossibilidade de execução
Submeter obras não emergenciais ao quórum assemblear correto
Manter cobrança por recibos avulsos sem registro
Risco de fraudes, falta de controle e inadimplência oculta
Homologar carteira bancária registrada com conciliação diária
Como o GrandCondo ajuda
A condução financeira de um condomínio requer integração total entre o planejamento orçamentário, a conferência física das rotinas prediais e o fechamento contábil. Por meio do módulo financeiro, o GrandCondo simplifica a gestão do rateio mensal, automatizando a geração de cobranças bancárias registradas em conformidade com as regras fiscais vigentes. A plataforma calcula o rateio exato pelas frações ideais, gera boletos com demonstrativos anexos e executa a baixa automática por retorno bancário ou Pix, eliminando o retrabalho de conciliação.
Ar Serviços de Portaria e Monitoramento — Monitoramento e apoio à portaria em Curitiba/PR
O sistema opera de forma híbrida e conectada às diversas rotinas do condomínio: enquanto a administração processa balancetes e gerencia pagamentos no computador da portaria ou do escritório, o síndico e o zelador acompanham lançamentos operacionais, manutenções e ordens de serviço diretamente pelo celular. Essa sinergia garante que qualquer despesa autorizada na ponta esteja vinculada às contas corretas, mantendo o condomínio protegido contra inconformidades fiscais e garantindo relatórios transparentes para apresentação ao conselho fiscal.
Perguntas frequentes
Natureza jurídica e enquadramento tributário da cota condominial: o que o síndico precisa saber?
O condomínio edilício constitui uma comunhão de interesses desprovida de personalidade jurídica de direito privado tradicional, embora possua capacidade processual e inscrição no Cadastro Nacional da Pessoa Jurídica (CNPJ). Essa inscrição cadastral existe estritamente por determinação da administração tributária para o cumprimento de obrigações acessórias, retenção de tributos na fonte e recolhimentos previdenciários e trabalhistas relativos a funcionários próprios, como zeladores e porteiros. A taxa condominial não configura receita própria, remuneração ou faturamento. Trata se da divisão proporcional dos custos
Receitas atípicas e particularidades municipais: o que o síndico precisa saber?
Quando a massa condominial explora economicamente suas áreas comuns — como a cessão onerosa do topo do prédio para instalação de antenas de telefonia, aluguel de empenas cegas para painéis publicitários ou cessão de vagas de garagem para terceiros —, a operação perde a característica de rateio interno. Em determinadas cidades, a legislação tributária local pode equiparar essas entradas a receitas sujeitas à escrituração fiscal ou exigir a retenção de tributos específicos. Nesses cenários, o condomínio atua como sujeito passivo
Retenções tributárias na contratação de serviços: o que o síndico precisa saber?
Apesar de não emitir nota fiscal de faturamento contra os condôminos, o condomínio atua obrigatoriamente como tomador de serviços. Nessa posição, responde pela retenção e recolhimento de tributos federais e municipais incidentes sobre os serviços prestados por terceiros no edifício, tais como limpeza, vigilância, manutenção preventiva e reformas civis. Ao receber documentos fiscais de empresas terceirizadas, a administradora deve checar o cumprimento dos requisitos legais e a conformidade das [normas regulamentadoras para prestadores em condomínio](/blog/nr para prestadores em condominio o
Fluxo de faturamento e arrecadação da taxa condominial: o que o síndico precisa saber?
A substituição da nota fiscal pelo boleto de cobrança com demonstrativo integrado exige rigor formal para resguardar a exigibilidade do crédito e garantir força executiva à cobrança. A emissão deve seguir um ciclo operacional estruturado, sem margem para inconsistências nos lançamentos. + + 1. Elaboração da Previsão Orçamentária Anual Levantamento de custos fixos e variáveis Aprovação formal em Assembleia Geral Ordinária (AGO) + + v + + 2. Apuração Mensal das Despesas Realizadas Fechamento contábil dos contratos e concessionárias Rateio
Passo a passo para estruturação da cobrança mensal: o que o síndico precisa saber?
1. Aprovação da previsão orçamentária : Submeta à assembleia a estimativa anual de despesas, discriminando folha de pagamento, encargos, concessionárias de serviços públicos, manutenção e taxa de administração. 2. Cálculo da fração ideal : Aplique os coeficientes estabelecidos na convenção condominial sobre o montante aprovado para determinar o valor devido por cada unidade autônoma. 3. Emissão do boleto com balancete sintético : Configure a emissão do título de cobrança contendo o demonstrativo das contas liquidadas no mês anterior, discriminando despesas
Checklist operacional para faturamento e gestão fiscal: o que o síndico precisa saber?
A condução segura das rotinas financeiras exige conferências periódicas por parte do síndico e da administradora. Utilize o roteiro abaixo para validar os processos de cobrança e conformidade tributária: [ ] Convenção condominial verificada quanto aos critérios de rateio (fração ideal ou valor fixo por unidade). [ ] Previsão orçamentária do exercício aprovada em ata de assembleia registrada. [ ] Boletos gerados com discriminação explícita de cota ordinária, cota extra e fundo de reserva. [ ] Demonstrativo financeiro simplificado impresso
Fale com um especialista
Quer ver isso funcionando no seu condomínio?
Mostramos na prática como aplicar “Condomínio Precisa Emitir Nota Fiscal? Guia Completo” na sua portaria — sem compromisso.
Veja o sistema GrandCondo funcionando na portaria do seu condomínio
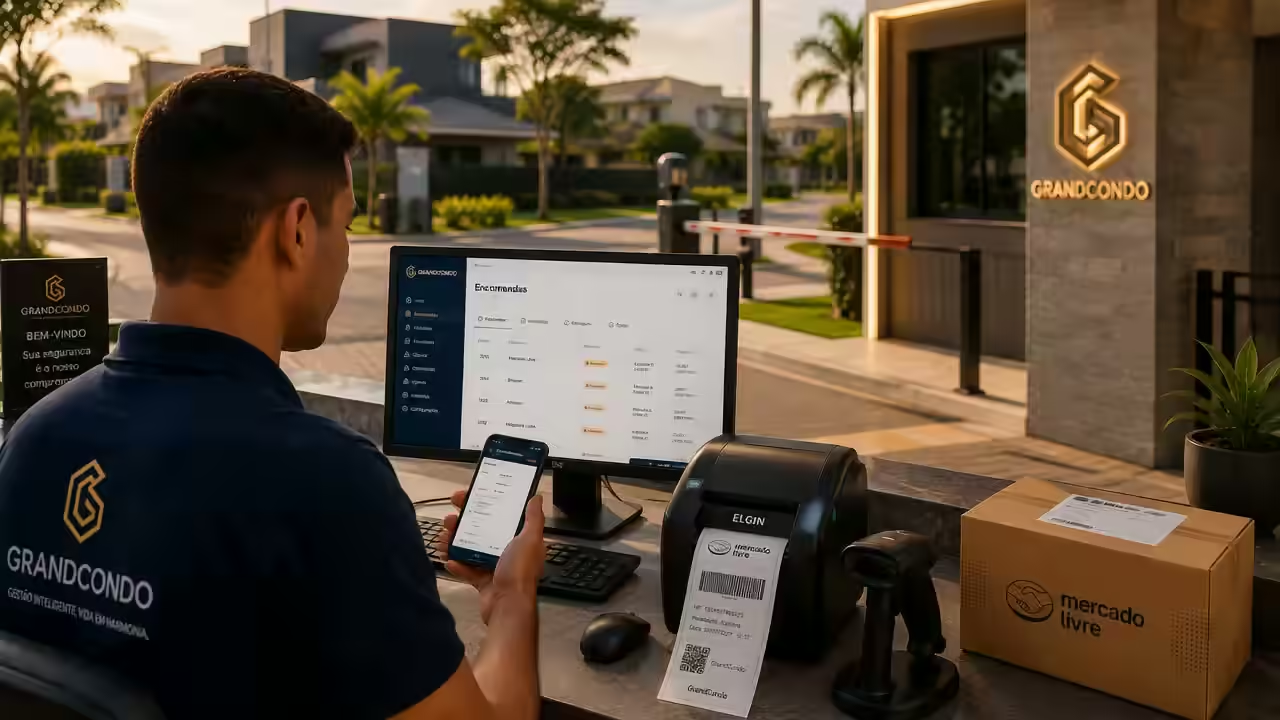
Plataforma híbrida de gestão condominial: encomenda cadastrada em menos de 10 segundos, etiqueta impressa na hora e aviso automático ao morador pelo WhatsApp da portaria ou do zelador(a) — no computador e no celular.
A rotina de portaria e encomendas do condomínio, operada no GrandCondo.
O que você vai ver na demonstração
Plataforma híbrida de gestão condominial: computador na portaria, celular na mão de quem opera.
Funciona no computador da portaria
Guarita e administração trabalham na tela cheia: cadastro de encomenda, visitantes, ocorrências e relatórios.
E no celular do zelador(a) e do morador
Mesma base de dados, em tempo real. O zelador(a) resolve na ronda; o morador acompanha pelo app.
Encomenda cadastrada em menos de 10 segundos
Etiqueta impressa na hora e aviso automático ao morador pelo WhatsApp da portaria ou do zelador(a).
Implantação em 24h e treino de 15 minutos
A equipe começa a usar no mesmo dia. O cadastro de moradores é feito na Semana do Cadastro, por link de pré-cadastro.
Kit opcional de equipamentos
Impressora de etiquetas, leitor de código e webcam são opcionais — o sistema funciona com o que o condomínio já tem.