Responsabilidade Civil do Síndico na Prestação de Contas
A responsabilidade civil do sindico prestacao de contas guia completo estabelece que o gestor condominial responde patrimonialmente com seus bens pessoais por omissões, desvios ou falhas graves na comprovação dos recurso
A responsabilidade civil do sindico prestacao de contas guia completo estabelece que o gestor condominial responde patrimonialmente com seus bens pessoais por omissões, desvios ou falhas graves na comprovação dos recursos da coletividade. A legislação brasileira determina que a prestação de contas é dever indelegável do administrador predial, sujeitando o infrator ao ressarcimento integral dos valores impugnados quando comprovadas inconsistências financeiras, como demonstram decisões judiciais recentes com condenações que alcançam cifras milionárias.
Fundamentos jurídicos da responsabilidade civil na gestão predial
A função de síndico exige diligência compatível com a administração de bens de terceiros. A responsabilidade civil do gestor decorre da inobservância de deveres de guarda, aplicação e demonstração dos recursos arrecadados dos condôminos. O descumprimento do dever de transparência configura ilícito civil quando gera dano material à massa condominial.
A jurisprudência brasileira consolida o entendimento de que a falta de comprovação idônea de receitas e despesas enseja a obrigação direta de restituição. Em caso julgado pela Justiça do Distrito Federal, um ex-síndico foi condenado a ressarcir R$ 2,69 milhões ao condomínio após a auditoria comprovar irregularidades e inconsistências na movimentação bancária e na documentação contábil do período em que esteve à frente da administração. A decisão visa reequilibrar o patrimônio do condomínio frente aos prejuízos causados pela conduta desidiosa.
Extravio de Encomenda: Responsabilidade do Condomínio no Brasil
Natureza subjetiva e requisitos de configuração do dano
A imputação de responsabilidade ao síndico opera sob o regime subjetivo com presunção de dever de cuidado qualificado. Para que surja o dever de indenizar, a administração ou a comissão de moradores lesada precisa demonstrar os seguintes pilares probatórios:
Conduta comissiva ou omissiva: realização de despesas sem previsão orçamentária, retenção indevida de documentação ou ausência de balancetes mensais;
Dano financeiro efetivo: desfalque no caixa condominial, multas por inadimplemento fiscal, pagamentos sem nota fiscal hábil ou valores sacados sem destinação comprovada;
Nexo causal: demonstração de que a perda patrimonial decorreu diretamente da gestão negligente, dolosa ou imperita do síndico;
Culpa em sentido amplo: inobservância da convenção, negligência na fiscalização de terceiros ou má-fé na apropriação de receitas ordinárias e extraordinárias.
A atuação do síndico se conecta diretamente com a segurança física e patrimonial de toda a comunidade. Assim como descuidos estruturais geram responsabilização grave, como abordado na análise sobre queda de elevador e a responsabilidade do síndico na manutenção preventiva, o descaso documental com contas prediais gera sanções patrimoniais imediatas em juízo.
Impacto nas decisões e comunicados da gestão
A integridade da prestação de contas também depende de como a gestão documenta suas decisões e comunica atos aos proprietários. O síndico deve preservar a formalidade e a rastreabilidade das autorizações financeiras concedidas por assembleia ou conselho fiscal. O uso inadequado de canais de comunicação informal acarreta conflitos e perdas de provas, conforme detalhado no estudo sobre a responsabilidade do síndico no WhatsApp do condomínio.
Ar Serviços de Portaria e Monitoramento — Monitoramento e apoio à portaria em Curitiba/PR
Categoria da Falha
Manifestação Típica na Gestão
Consequência Jurídica
Risco de Rastreabilidade
Ausência de Comprovante Fiscal
Pagamento efetuado com recibo simples em papel
Glosa do valor e dever de ressarcimento pessoal
Alto
Desvio de Finalidade
Uso de fundo de reserva para pagar conta ordinária sem aval
Infração legal e nulidade do balancete
Médio
Falta de Retenção Tributária
Pagamento de prestador sem recolhimento de tributos
Execução fiscal direta e multa da Receita Federal
Crítico
Omissão de Prestação Anual
Não convocação de assembleia para aprovação de contas
Destituição motivada do cargo e ação judicial
Crítico
Lançamento Inconsistente
Conciliação bancária sem lastro em extrato real
Imputação de apropriação indébita e reparação civil
Crítico
Passo a passo para a elaboração de contas auditáveis
Para blindar a gestão contra apontamentos de irregularidade e processos de ressarcimento, o síndico profissional ou morador deve estruturar um fluxo contínuo de conciliação. A prestação de contas não deve ser tratada como um evento anual isolado, mas como uma rotina operacional diária e mensal.
Etapas da rotina contábil mensal
Recepção e validação do documento de cobrança: conferir se a nota fiscal discrimina os serviços executados no condomínio, o CNPJ correspondente e o ateste do zelador ou fiscal predial antes de liberar o valor;
Processamento dos tributos retidos: verificar a retenção obrigatória de impostos (PIS, COFINS, CSLL, ISS e INSS) sobre contratos de prestadores de serviços;
Execução do pagamento via conta corrente titularizada pelo condomínio: eliminar qualquer movimentação financeira por conta de terceiros, cartões de crédito pessoais ou saques em espécie no caixa;
Realização da conciliação bancária analítica: cruzar cada lançamento a débito ou a crédito no extrato com seu respectivo documento de suporte (nota fiscal, boleto liquidado e comprovante de transferência bancária);
Montagem da pasta de prestação de contas: anexar os comprovantes em ordem cronológica com separação clara entre despesas ordinárias, fundo de reserva e cotas extras;
Envio prévio ao Conselho Fiscal: disponibilizar as pastas físicas e os arquivos digitalizados ao conselho fiscal antes do encerramento do mês subsequente, permitindo a emissão de parecer informativo.
Procedimentos para a Assembleia Geral Ordinária (AGO)
Convocação tempestiva: emitir o edital respeitando o prazo previsto na convenção do condomínio, contendo item específico na ordem do dia sobre a apreciação das contas;
Disponibilização dos demonstrativos contábeis: entregar aos proprietários o balancete anual consolidado e o parecer do conselho fiscal com antecedência mínima razoável;
Apresentação didática das variações orçamentárias: expor comparativo entre o orçamento aprovado para o período e o total efetivamente realizado em cada rubrica;
Registro em ata circunstanciada: lavrar em ata o resultado da votação com a contagem nominal de votos favoráveis, abstenções e rejeições, registrando eventuais ressalvas levantadas pelo plenário.
Checklist operacional e indicadores de controle financeiro
O monitoramento periódico impede a formação de passivos ocultos que possam culminar em cobranças judiciais desfavoráveis ao administrador. A manutenção de padrões rigorosos protege tanto o patrimônio coletivo quanto os bens particulares do síndico.
Checklist mensal de conformidade financeira
Extrato da conta corrente operacional totalmente conciliado com saldo zero em lançamentos pendentes;
Extratos de contas de aplicação, fundo de reserva e fundos de obras conferidos e com rendimentos discriminados;
Guias de recolhimento de INSS e FGTS dos funcionários da portaria e limpeza arquivadas junto aos holerites assinados;
Certidões Negativas de Débitos (CND) federais, estaduais e municipais do condomínio emitidas e válidas;
Notas fiscais de serviços de manutenção com ateste formal do zelador ou da empresa de engenharia;
Relatório de inadimplência atualizado com histórico de notificações e ações judiciais de cobrança em andamento;
Apólice de seguro predial integralmente quitada e dentro do prazo de vigência contratual.
A gestão diligente integra o controle das contas com a fiscalização predial diária. Despesas com contratos técnicos, a exemplo das medidas exigidas para o funcionamento seguro das instalações prediais tratadas no guia de manutenção preventiva de elevadores, precisam ter orçamentos concorrentes e laudos técnicos anexados aos comprovantes de desembolso para legitimar as despesas perante o conselho fiscal.
Indicadores essenciais de saúde contábil
O acompanhamento dos indicadores orçamentários garante previsibilidade e afasta questionamentos quanto à gestão patrimonial dos recursos:
Responsabilidade do Zelador em Encomendas no Condomínio
Valores entre 95% e 105% indicam planejamento orçamentário regular. Desvios superiores a 10% sem autorização assemblear geram risco de reprovação de contas.
Taxa Efetiva de Inadimplência (TEI):
$$\text{TEI} = \left( \frac{\text{Receitas Emitidas não Recebidas no Mês}}{\text{Total Emitido no Mês}} \right) \times 100$$
Acompanha a eficiência da cobrança administrativa. Variações elevadas demandam imediata atuação preventiva para evitar insuficiência de caixa.
Coeficiente de Reserva Emergencial (CRE):
$$\text{CRE} = \frac{\text{Saldo Total em Aplicações Financeiras}}{\text{Despesa Ordinária Média Mensal}}$$
Valores abaixo de 1,5 representam risco para o pagamento de manutenções urgentes e rescisões trabalhistas, exigindo ajuste na cota de arrecadação.
Documentos obrigatórios e erros críticos na comprovação contábil
A rejeição de contas e as posteriores ações indenizatórias decorrem com frequência da ausência de suporte documental para desembolsos que, embora executados, tornam-se juridicamente imprestáveis por deficiência probatória.
Relação de documentos obrigatórios por categoria
Despesas com folha de pagamento e encargos:
Folhas de pagamento analíticas rubricadas;
Comprovantes de crédito bancário de salários;
Guias de FGTS pagas e relatórios SEFIP/eSocial;
Comprovantes de entrega de vales-transporte e benefícios sindicais.
Obras e contratações de serviços de terceiros:
Contrato de prestação de serviços assinado pelas partes e testemunhas;
Comprovação de três orçamentos prévios em contratações de vulto;
Anotação de Responsabilidade Técnica (ART) ou Registro de Responsabilidade Técnica (RRT) para intervenções de engenharia;
Nota fiscal eletrônica contendo descrição detalhada do serviço e local da prestação.
Despesas de consumo e concessionárias:
Faturas originais de energia elétrica, abastecimento de água e gás encanado;
Comprovantes bancários de liquidação com autenticação legível.
Erros graves que ensejam responsabilização civil
Mistura patrimonial de contas: utilizar a conta corrente da administradora ou a conta pessoal do síndico para receber cotas condominiais ou pagar fornecedores. Tal conduta retira a confiabilidade dos saldos e enseja presunção de confusão patrimonial;
Ausência de lastro em saques: realizar saques em espécie sob pretexto de criar "fundo de pequenas despesas" sem prestação de contas com notas fiscais detalhadas no mesmo balancete;
Liquidação de recibos sem valor fiscal: aceitar comprovantes informais ("recibos de balcão") de profissionais autônomos sem recolhimento do Imposto de Renda Retido na Fonte (IRRF) e do INSS patronal devido pelo condomínio;
Modificação unilateral de destinação de fundos: transferir recursos alocados para obras específicas visando cobrir rombos na conta de custeio ordinário sem autorização assemblear formal;
Retenção indevida da documentação contábil: recusar a entrega de pastas e arquivos digitais aos novos gestores eleitos ou aos membros do conselho fiscal no término do mandato.
Como o GrandCondo ajuda na gestão documental do condomínio
A organização e a rastreabilidade dos documentos do condomínio são os principais mecanismos para resguardar o síndico de litígios e preservar o patrimônio da comunidade. A centralização de registros operacionais e contábeis mitiga perdas documentais e confere transparência às ações da administração predial.
O módulo de gestão de documentos condominiais do GrandCondo organiza toda a escrituração digital do condomínio, centralizando contratos, apólices de seguro, atas de assembleia, certidões fiscais e notas fiscais de manutenção predial com controle estrito de versões e níveis de acesso.
Grupo FT — Monitoramento e apoio à portaria em Joinville/PR
A operação do sistema é estruturada de forma híbrida para atender à dinâmica real dos edifícios:
No computador da portaria: os profissionais de portaria 24 horas registram notas fiscais recebidas, protocolos de entregas técnicas e termos de prestadores de serviço no ato da entrada, arquivando os comprovantes de forma instantânea na base central;
No celular do zelador(a) ou do síndico: a equipe que atua em condomínios com portaria com zelador(a), zelador(a) 24 horas ou em condomínios sem portaria mas com zelador(a) anexa fotografias de ordens de serviço executadas, atestes de manutenção e comprovantes de despesas diretamente do local do serviço.
Com o armazenamento em nuvem e a catalogação contínua de comprovações, o síndico obtém respaldo probatório permanente para submeter suas pastas ao Conselho Fiscal e à Assembleia Geral, prevenindo litígios judiciais e assegurando conformidade às regras de responsabilidade civil da administração condominial.
Perguntas frequentes
Fundamentos jurídicos da responsabilidade civil na gestão predial: o que o síndico precisa saber?
A função de síndico exige diligência compatível com a administração de bens de terceiros. A responsabilidade civil do gestor decorre da inobservância de deveres de guarda, aplicação e demonstração dos recursos arrecadados dos condôminos. O descumprimento do dever de transparência configura ilícito civil quando gera dano material à massa condominial. A jurisprudência brasileira consolida o entendimento de que a falta de comprovação idônea de receitas e despesas enseja a obrigação direta de restituição. Em caso julgado pela Justiça do Distrito
Natureza subjetiva e requisitos de configuração do dano: o que o síndico precisa saber?
A imputação de responsabilidade ao síndico opera sob o regime subjetivo com presunção de dever de cuidado qualificado. Para que surja o dever de indenizar, a administração ou a comissão de moradores lesada precisa demonstrar os seguintes pilares probatórios: Conduta comissiva ou omissiva: realização de despesas sem previsão orçamentária, retenção indevida de documentação ou ausência de balancetes mensais; Dano financeiro efetivo: desfalque no caixa condominial, multas por inadimplemento fiscal, pagamentos sem nota fiscal hábil ou valores sacados sem destinação comprovada;
Impacto nas decisões e comunicados da gestão: o que o síndico precisa saber?
A integridade da prestação de contas também depende de como a gestão documenta suas decisões e comunica atos aos proprietários. O síndico deve preservar a formalidade e a rastreabilidade das autorizações financeiras concedidas por assembleia ou conselho fiscal. O uso inadequado de canais de comunicação informal acarreta conflitos e perdas de provas, conforme detalhado no estudo sobre a [responsabilidade do síndico no WhatsApp do condomínio](/blog/responsabilidade do sindico no whatsapp do condominio). Categoria da Falha Manifestação Típica na Gestão Consequência Jurídica
Passo a passo para a elaboração de contas auditáveis: o que o síndico precisa saber?
Para blindar a gestão contra apontamentos de irregularidade e processos de ressarcimento, o síndico profissional ou morador deve estruturar um fluxo contínuo de conciliação. A prestação de contas não deve ser tratada como um evento anual isolado, mas como uma rotina operacional diária e mensal.
Etapas da rotina contábil mensal: o que o síndico precisa saber?
1. Recepção e validação do documento de cobrança: conferir se a nota fiscal discrimina os serviços executados no condomínio, o CNPJ correspondente e o ateste do zelador ou fiscal predial antes de liberar o valor; 2. Processamento dos tributos retidos: verificar a retenção obrigatória de impostos (PIS, COFINS, CSLL, ISS e INSS) sobre contratos de prestadores de serviços; 3. Execução do pagamento via conta corrente titularizada pelo condomínio: eliminar qualquer movimentação financeira por conta de terceiros, cartões de crédito pessoais
Procedimentos para a Assembleia Geral Ordinária (AGO): o que o síndico precisa saber?
1. Convocação tempestiva: emitir o edital respeitando o prazo previsto na convenção do condomínio, contendo item específico na ordem do dia sobre a apreciação das contas; 2. Disponibilização dos demonstrativos contábeis: entregar aos proprietários o balancete anual consolidado e o parecer do conselho fiscal com antecedência mínima razoável; 3. Apresentação didática das variações orçamentárias: expor comparativo entre o orçamento aprovado para o período e o total efetivamente realizado em cada rubrica; 4. Registro em ata circunstanciada: lavrar em ata o
Fale com um especialista
Quer ver isso funcionando no seu condomínio?
Mostramos na prática como aplicar “Responsabilidade Civil do Síndico na Prestação de Contas” na sua portaria — sem compromisso.
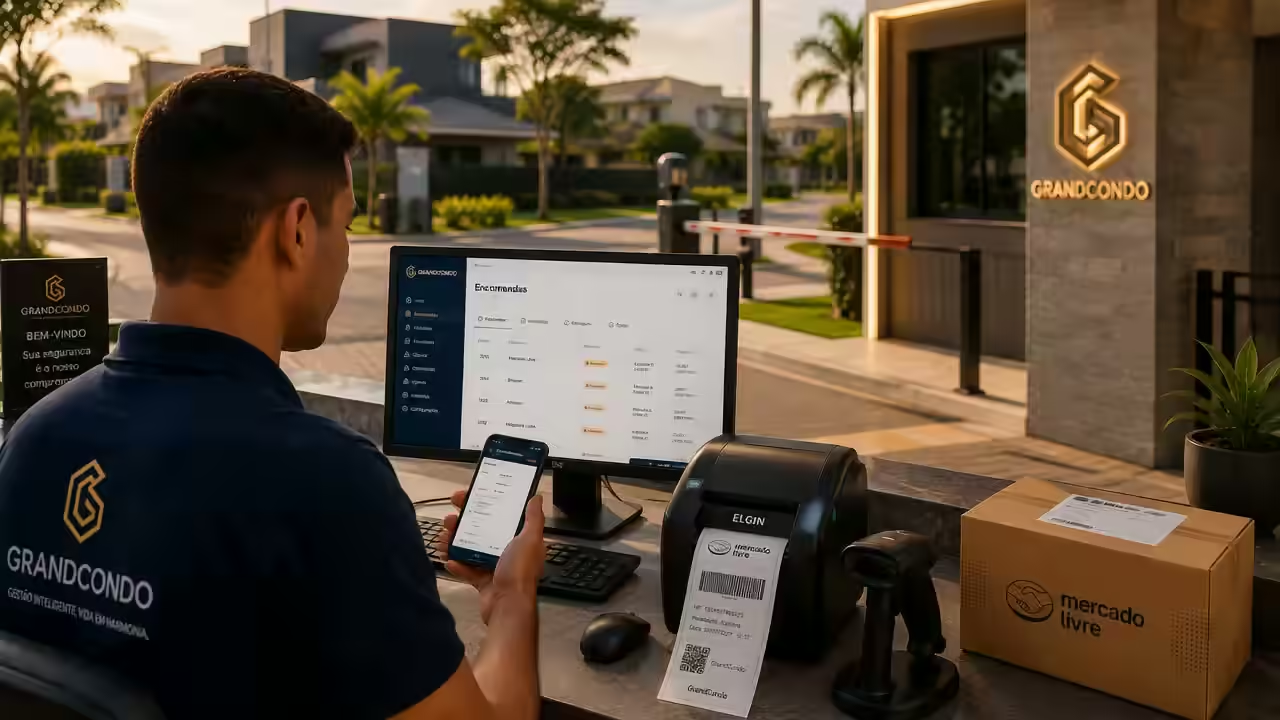
Veja o sistema GrandCondo funcionando na portaria do seu condomínio
Plataforma híbrida de gestão condominial: encomenda cadastrada em menos de 10 segundos, etiqueta impressa na hora e aviso automático ao morador pelo WhatsApp da portaria ou do zelador(a) — no computador e no celular.
A rotina de portaria e encomendas do condomínio, operada no GrandCondo.
O que você vai ver na demonstração
Plataforma híbrida de gestão condominial: computador na portaria, celular na mão de quem opera.
Funciona no computador da portaria
Guarita e administração trabalham na tela cheia: cadastro de encomenda, visitantes, ocorrências e relatórios.
E no celular do zelador(a) e do morador
Mesma base de dados, em tempo real. O zelador(a) resolve na ronda; o morador acompanha pelo app.
Encomenda cadastrada em menos de 10 segundos
Etiqueta impressa na hora e aviso automático ao morador pelo WhatsApp da portaria ou do zelador(a).
Implantação em 24h e treino de 15 minutos
A equipe começa a usar no mesmo dia. O cadastro de moradores é feito na Semana do Cadastro, por link de pré-cadastro.
Kit opcional de equipamentos
Impressora de etiquetas, leitor de código e webcam são opcionais — o sistema funciona com o que o condomínio já tem.